コンビニ決済とは?仕組みや4つのメリット、導入方法まで解説
コンビニ決済は、クレジットカードを使わずに商品・サービスの代金を支払える決済手段です。顧客の支払方法を増やせる一方、企業側では支払情報の案内や入金確認、未入金への対応などが必要です。
そこで本記事では、コンビニ決済の基礎知識やメリットに加え、実際に導入する際の注意点なども解説します。
なお、NTTファイナンスでは請求情報をご準備いただくだけで、代わりにエンドユーザーへ請求する「回収代行サービス」を提供しています。エンドユーザーごとの入金を判別し、消込の反映を自動で行うため、Web上の管理画面から簡単に入金状況を確認できます。
30種類以上の主要な決済手段を提供できる「回収代行サービス」の詳細は、下記のバナーをクリックのうえ資料をダウンロードしてチェックしてみてください。
\ コンビニ決済をはじめ国内の主要決済手段に対応! /
 ▲無料でダウンロードできます!
目次[非表示]
- ・コンビニ決済とは?
- ・【図解】コンビニ決済の仕組み・支払方式・流れ
- ・企業がコンビニ決済を導入する4つのメリット
- ・企業がコンビニ決済を導入する際の注意点
- ・コンビニ決済を導入する2つの方法
- ・コンビニ決済を導入する前に確認したい3つのポイント
- ・代行サービスを活用したコンビニ決済導入の4ステップ
- ・ステップ1.導入目的を明確にし、必要な条件を整理する
- ・ステップ2.コンビニ決済に対応したサービスを比較する
- ・ステップ3.申込みや契約・システム連携を進める
- ・ステップ4.社内運用を整備し、顧客への案内を準備する
- ・コンビニ決済に対応するNTTファイナンスの「回収代行サービス」
- ・コンビニ決済に関してよくある3つの質問
- ・コンビニ決済は顧客の利便性と自社の負担をふまえて導入しよう
コンビニ決済とは?
コンビニ決済とは、商品・サービスの代金や利用料金などを、顧客がコンビニエンスストアの店頭で支払う決済手段です。
クレジットカードを使わずに支払えるため、インターネットで商品を購入するときに「カード情報を入力したくない」という現金派の顧客にも対応できます。一方で、企業側では支払情報の案内や入金確認、未入金時の対応などが必要です。
また、コンビニ決済には1件あたりの支払上限額が設定されており、サービスによって異なるものの、30万円程度を上限とするケースが一般的です。そのため商品・サービスの価格が限度額を超える場合は、利用できるか事前に確認をしておく必要があります。
【図解】コンビニ決済の仕組み・支払方式・流れ
本章では、コンビニ決済の仕組み・支払方式・流れを図解で紹介します。
仕組みを理解するには、お金と入金情報の流れに加え、払込票・払込用番号による支払方式と、前払い・後払いによる支払タイミングの違いを押さえることが大切です。
お金と入金情報の流れ
コンビニ決済では、顧客・事業者・コンビニエンスストアが基本的な関係者です。
決済代行サービスを利用する場合は、決済代行会社も関わってきます。
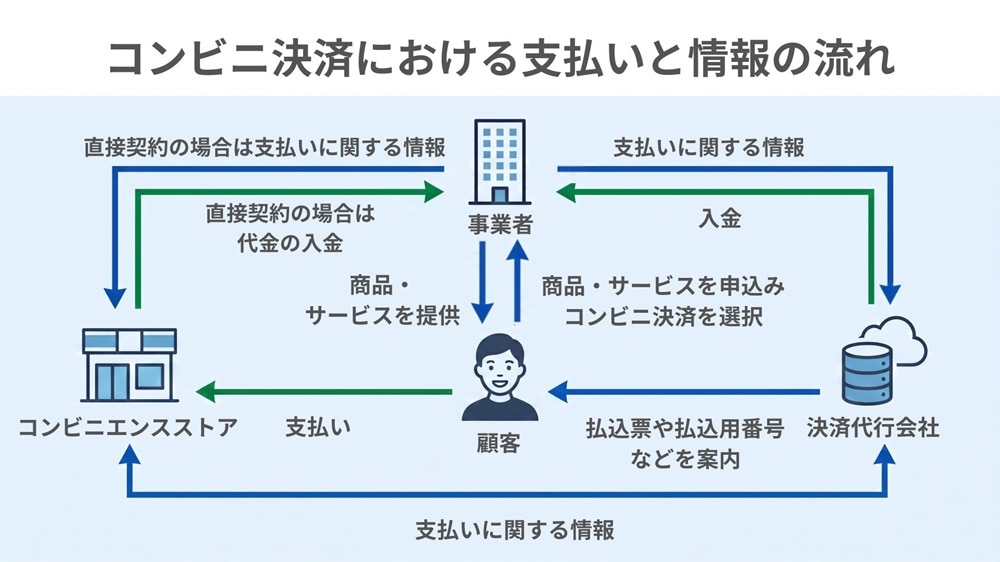
顧客がコンビニエンスストアで支払いを済ませたら、事業者は「誰のどの請求に対する入金か」を確認し、請求情報に入金を反映する必要があります。
コンビニ決済を導入する際は、このお金と入金情報の流れをイメージしながら「どの工程を自社で担当するか」を整理しておくと、必要な社内体制や代行会社へ任せる範囲を判断しやすくなります。
主な支払方式は2種類
コンビニ決済の支払方式は、主に下記の2種類です。
- 紙の払込票を使う「払込票方式」
- メールやWeb画面などで案内された番号を使う「払込用番号方式」※
※サービスによって「受付番号方式」など、名称が異なる場合があります。
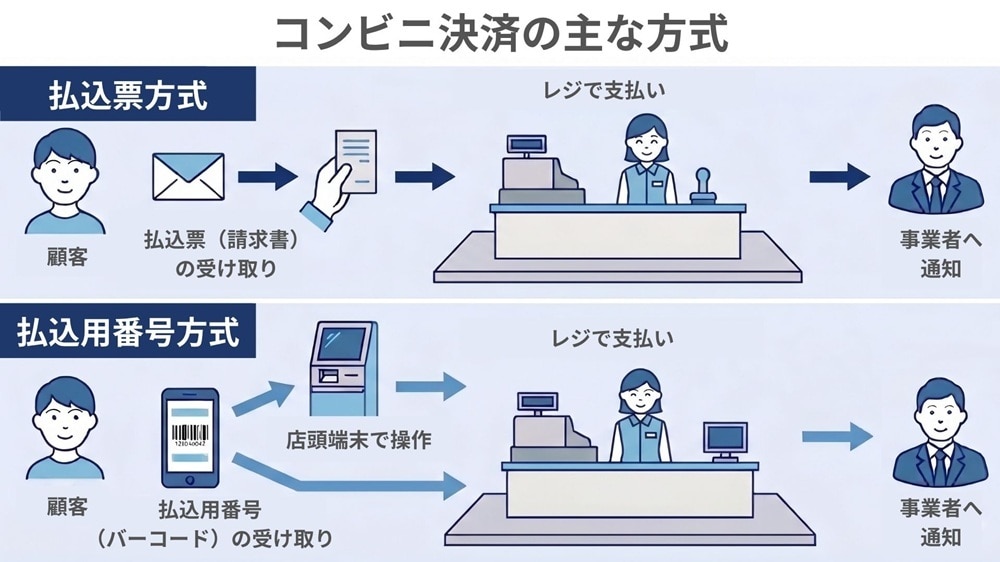
払込票方式と払込用番号方式には、それぞれ次のような特徴があります。
【払込票方式】
|
払込票方式では、顧客が紙面で請求内容を確認しやすい一方、事業者側では払込票の作成、印刷、封入、送付などの負担が生じます。
【払込用番号方式】
|
払込用番号方式では紙の払込票を郵送しないため、印刷や送付の工数を減らしやすい一方で、事業者側には番号を正しく通知する仕組みや、メールが届かなかった場合の再案内などが必要です。
顧客がWeb上の画面操作に抵抗がないか、事業者が払込票の発行・送付に対応できるか、番号通知の仕組みを用意できるかも考慮して方式を検討しましょう。
支払いのタイミング
コンビニ決済には、商品・サービスの提供前に支払ってもらう前払いと、提供後に支払ってもらう後払いがあります。
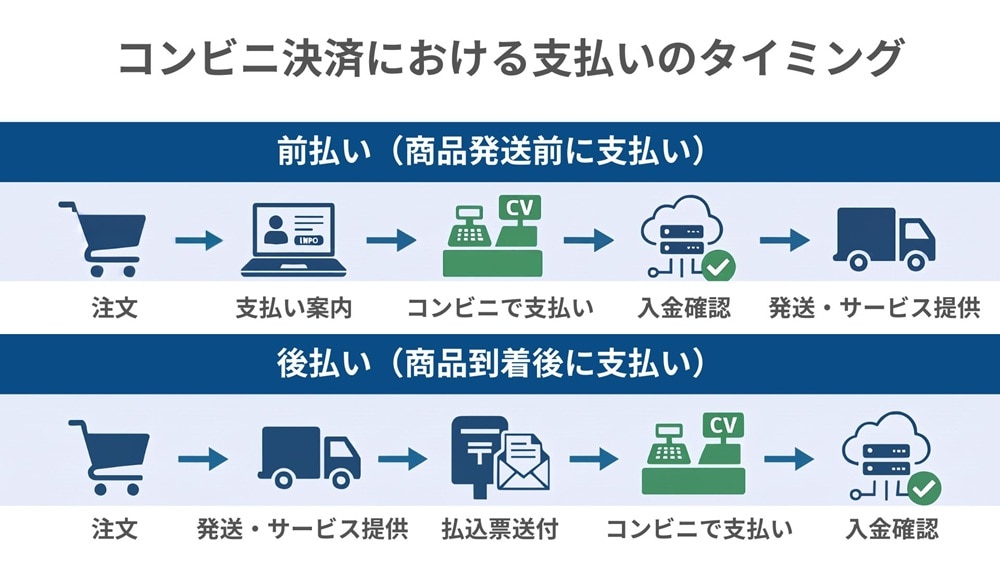
両者の違いは、支払いのタイミングだけではありません。事業者の入金確認や未入金時の対応も異なります。前払いと後払いについての違いは、下記のとおりです。
比較項目 | 前払い | 後払い |
支払うタイミング | 商品・サービスの提供前 | 商品・サービスの提供後 |
支払期限を過ぎた場合の対応 |
|
|
主な課題と注意点 |
|
|
サービスの提供方法と、請求・回収業務に割ける人員の両方をふまえて選ぶことが重要です。
企業がコンビニ決済を導入する4つのメリット
企業がコンビニ決済を導入した際のメリットは、大きく下記の4つです。
コンビニ決済は、顧客に対し支払いの利便性を高める手段ですが、事業者となる企業にとっても販売機会の損失を防ぐ効果が期待できる手段でもあります。
メリット1.現金払いのニーズに対応できる
コンビニ決済を導入することで、クレジットカードを使わずに現金で支払いたい顧客のニーズに対応できます。
総務省「令和7年通信利用動向調査」によると、過去1年間にインターネットで商品などを購入した15歳以上の人のうち、「コンビニエンスストアでの支払い」を選択した人は約35%でした。クレジットカード払い、電子マネーによる支払いに次いで3番目に多く、主要な支払方法の一つとなっています。
コンビニ決済は一定の需要があり、クレジットカードを所持していない人だけでなく、「Web上でカード情報を入力したくない」というニーズもあると考えられます。
コンビニ決済を導入することで、こうした顧客にも現金で支払える選択肢を提供できるため、販売機会の拡大が期待できる点もメリットの一つです。
参考:総務省「令和7年通信利用動向調査報告書(世帯編)」図表5-14/【構17表】
メリット2.支払いの利便性を高められる
コンビニ決済では、顧客が普段利用する店舗で、都合のよいタイミングに支払えます。通勤・通学や買い物の途中に立ち寄りやすく、金融機関の窓口などと比べて利用できる時間帯も広いため、時間を選ばず支払いしやすいことがメリットです。
支払いの心理的・物理的なハードルを下げることで、未払いの防止や回収率の向上にも貢献します。
メリット3.入金確認・消込の効率化につながる
決済代行サービスや回収代行サービスを利用してコンビニ決済を導入すれば、入金確認・消込の効率化につながる場合があります。
利用する決済代行サービスや回収代行サービスによっては、顧客ごとの入金状況をWeb上の管理画面などで確認できるためです。さらに、請求情報と入金情報を自動で照合・消込できるサービスであれば、入金確認や消込にかかる負担を軽減できます。
ただし、こうした機能はコンビニ決済そのものではなく、利用するサービスによって異なります。導入前に、対応範囲を確認しておきましょう。
メリット4.支払手続き途中の離脱抑制に役立つ
コンビニ決済は、クレジットカードの情報や金融機関の口座情報を登録する必要がないため、手続きのハードルが低いこともメリットの一つです。
例えば、口座振替では、申込方法によって口座情報の入力や届出印の押印が必要になります。クレジットカード決済では、カード番号や有効期限、セキュリティ番号などを入力しなければなりません。
それに比べ、コンビニ決済では口座情報やカード情報は必要ないため、情報の入力に抵抗がある顧客や、クレジットカードを持っていない方でも支払手続きを進めやすくなります。
支払手続きの負担を理由に、途中で購入を見送るケースを抑えられれば、企業にとって販売機会の損失を防ぐ効果も期待できます。
企業がコンビニ決済を導入する際の注意点
コンビニ決済は顧客の利便性を高められる一方、決済手段としての特性上、企業側が理解しておくべき制約もあります。自社で対応する業務の範囲によっては、払込票の発行から入金消込までの運用負荷が増える点にも注意が必要です。
注意点を下記にまとめました。
【企業がコンビニ決済を導入する際の注意点】
1件あたりの支払上限額がある | 上限(一般的に30万円程度)を超える高額・まとめ請求には利用できない場合がある |
支払期限を過ぎると未入金が発生する | 顧客が期限までに支払わないと未入金となり、再案内や再請求などの対応が必要になる |
返金処理の手間と振込手数料の負担などが生じる | 注文のキャンセルや返品が発生した場合、返金先の確認や振込手続きなど、コンビニでの支払いとは別の対応が必要になることがある |
自社で対応する請求・回収業務が | 払込票や払込用番号の発行・案内、入金情報の確認、請求情報との照合などを自社で行う場合、取引件数に応じて担当者の負担が増える |
上記のうち上限額については、限度額を超える取引が想定される場合、口座振替やクレジットカードなど、ほかの決済手段との併用も検討したいところです。
未入金は特に後払いで起こりやすく、前払いでも支払いが完了しなければ商品・サービスを提供できないため、支払状況の確認や再案内の体制を整えておくことが重要になります。
返金は、クレジットカードのように「決済取り消し」だけで対応できないケースがあるため、あらかじめ返金方法を確認しておきましょう。
さらに、自社でコンビニ決済を運用する際には、次のような業務が加わることも想定しておく必要があります。
|
取引件数が増えるほど、入金状況の確認や入金消込、未入金者への対応にかかる負担は大きくなります。コンビニ決済を導入する際は、支払上限額などの利用条件だけでなく、請求後にどのような業務が発生し、どこまで自社で対応するのかを整理しておくことが大切です。
コンビニ決済を導入する2つの方法
コンビニ決済を導入するには、大きく2つの方法があります。
それぞれ詳しくみていきましょう。
方法1.コンビニ各社と直接契約する
まずは、コンビニ各社と直接契約を結ぶ方法です。複数のコンビニエンスストアに対応したい場合は、各社と個別に契約手続きを行う必要があります。
さらに、コンビニ各社で下記のような違いがあります。
|
コンビニ決済の導入によって利便性が向上しても、管理業務にかかる負担が増えすぎてしまっては、導入効果を十分に得られないおそれがあります。
一方で、対応するコンビニエンスストアを限定したい企業や、自社で契約管理やシステム対応を行える体制がある企業にとっては、選択肢の一つです。
複数のコンビニエンスストアを想定している場合や請求・回収業務の管理をまとめたい場合は、次に説明する決済代行会社の利用を検討しましょう。
方法2.決済代行サービスや回収代行サービスを利用する
もう一つは、決済代行サービスを利用する方法です。事業者が決済代行会社と契約し、代行会社を介して複数のコンビニで支払える環境を整えます。

出典:コンビニ代理収納サービスの仕組み|日本代理収納サービス協会
各社と個別に手続きする直接契約と比べ、窓口を一つにまとめられる点がメリットです。
ただし、対応できるコンビニや支払方式・費用・入金情報の確認方法など、代行する範囲は決済代行会社やサービスによって異なります。
複数のコンビニに対応したい場合や、自社の契約・管理業務を減らしたい場合などは、必要な機能と代行範囲を確認したうえで利用を検討しましょう。
コンビニ決済の導入をきっかけに、請求書の発行や入金確認・消込などの請求・回収業務を見直すなら、サービスの種類や費用の相場などを解説した下記の記事もおすすめです。選び方まで詳しく知りたい方は、あわせてご覧ください。
コンビニ決済を導入する前に確認したい3つのポイント
ここでは、「決済代行サービスや回収代行サービスを利用してコンビニ決済を導入する場合」を前提に、導入前に確認したい3つのポイントを解説します。
コンビニ決済は、顧客にとって利用しやすい決済手段である一方、方式やサービスによって企業側の費用や業務負担が異なります。
ポイント1.自社に適した支払方式・条件か
支払方式は顧客の利用しやすさだけでなく、自社の請求・回収業務まで含めて検討することがポイントです。
例えば、下記のような点を整理しておくと、自社に適した支払方式・条件を選びやすくなります。
|
顧客の利便性と自社の運用のしやすさ、両方の視点で確認しましょう。
ポイント2.運用にかかる総コストはどれくらいか
コンビニ決済では、決済手数料だけでなく、利用するサービスや方式によって発生するさまざまな費用を含めて確認する必要があります。
例えば、下表のような費用です。
確認する費用 | 内容 |
初期費用 | 導入時に発生する費用 |
月額費用 | サービス利用料として毎月発生する費用 |
決済手数料 | 決済1件ごとなどに発生する費用 |
払込票関連の費用 | 発行・印刷・封入・郵送などにかかる費用 |
システム対応・保守費用 | システム連携や改修などにかかる費用 |
特に払込票方式を利用する場合は、決済手数料だけでなく、発行や郵送にかかる費用も考慮する必要があります。また、同じ決済手数料でも、月間の請求件数によって実際の負担額は変わってきます。
自社の請求件数や利用する方式をもとに、導入から運用までにかかる総額を比較しましょう。
下記の記事では、コンビニ決済の手数料について詳しく解説しています。相場も含めて気になる方は、チェックしてみてください。
ポイント3.入金確認・未入金・返金など、支払後の対応はどうなっているか
コンビニ決済では、顧客の支払後も、入金確認や未入金・返金などの対応が必要になってきます。サービスを比較する際は、下記のような点を確認しておきましょう。
【入金確認・未入金・返金に関する確認ポイント】
|
特に後払いの場合は、支払期限が切れた顧客への催促作業が必要です。返品・キャンセル時の返金は、クレジットカードのように「決済取り消し」だけで対応できないケースがあるため、返金方法も確認しておきたいところです。
自社の負担を軽減するためにも、導入前に運用の流れや対応方法を確認しておきましょう。
このように、コンビニ決済を導入する場合、導入後の運用まで考慮してサービスを選ぶ必要があります。必要な機能や運用体制を整理し、これらをすべて自社で対応するのが難しい場合は、請求・回収業務を代行するサービスの活用も有効な選択肢の一つです。
とはいえ、代行サービスは数多くあり、自社に合うものをどう選べば良いか迷う場合も多いのではないでしょうか。
NTTファイナンスでは、回収代行サービスの基礎知識から失敗しない選び方までをまとめた資料を無料で配布しています。サービス選びで失敗したくない方は、下記のバナーをクリックのうえ資料をダウンロードしてご覧ください。
\ 「とりあえず手元に置いておきたい」方にもおすすめ! /
代行サービスを活用したコンビニ決済導入の4ステップ
ここでは、決済代行サービスを利用してコンビニ決済を導入する際の、準備から運用開始までの手順を4つのステップに分けて解説します。
ステップ1.導入目的を明確にし、必要な条件を整理する
はじめに、「なぜコンビニ決済を導入するのか」を明確にしましょう。
例えば、「クレジットカード以外の支払方法を増やしたい」「請求・回収業務の負担を減らしたい」など、何を目的とするかで必要な条件が変わってきます。
「顧客の支払方法を増やしたい」場合は、対応するコンビニや支払方式を優先して確認する必要があります。一方で「未入金対応を減らしたい」場合は、入金状況を管理画面で確認できるか、再案内の運用をどう行うかが重要です。
このように、導入する目的を明確にしたうえで請求件数や支払方法、入金確認の方法などを整理すると、自社に適した方式やサービスを選びやすくなります。
ステップ2.コンビニ決済に対応したサービスを比較する
続いてのステップは、決済代行会社やサービスの比較です。
「コンビニ決済を導入する前に確認したい3つのポイント」で挙げた、支払方式・条件、総コスト、支払後の対応などをもとに、自社の条件に合うサービスを選びます。
資料だけで判断できない場合は、サービスの提供元に自社の請求件数や希望する運用を伝えて問い合わせると、対応可否を確認しやすくなります。
NTTファイナンスでは、コンビニ決済についてのさまざまなご相談を受け付けています。自社の希望する運用が可能か、自社の希望する条件に合うサービスがあるかなど、まずは下記の問い合わせ窓口からお気軽にご相談ください。
\ コンビニ決済にまつわるご相談はこちらから!/
ステップ3.申込みや契約・システム連携を進める
利用するサービスを選んだら、申込みや契約手続きをする段階です。
決済手段によっては審査に時間がかかる場合があるため、利用開始希望日から逆算して計画的に準備を進めましょう。
さらに、既存のシステムとの連携が必要であれば、経理部門だけでなく、情報システム部門や顧客管理を担当する部門との調整も必要です。請求情報の登録方法、入金・消込データの受け取り方法、エラー時の対応などについても事前に確認しておきましょう。
想定外のトラブルに備え、運用開始までのスケジュールに余裕をもたせると安心です。
ステップ4.社内運用を整備し、顧客への案内を準備する
契約やシステム設定が完了した後は、社内で対応する業務や手順を整理する段階です。利用開始前に、請求から入金確認までの業務フローや担当範囲を確認しておきましょう。
例えば、後払いで毎月の利用料金を回収するケースでは、下記のような手順が想定されます。
【社内運用フローの例】
|
顧客向けの案内には、利用できる店舗、支払期限、必要な番号、店頭での操作、支払えない場合の問い合わせ先などを記載します。顧客からの問い合わせを減らすため、こうした項目は事前の案内が欠かせません。
コンビニ決済に対応するNTTファイナンスの「回収代行サービス」
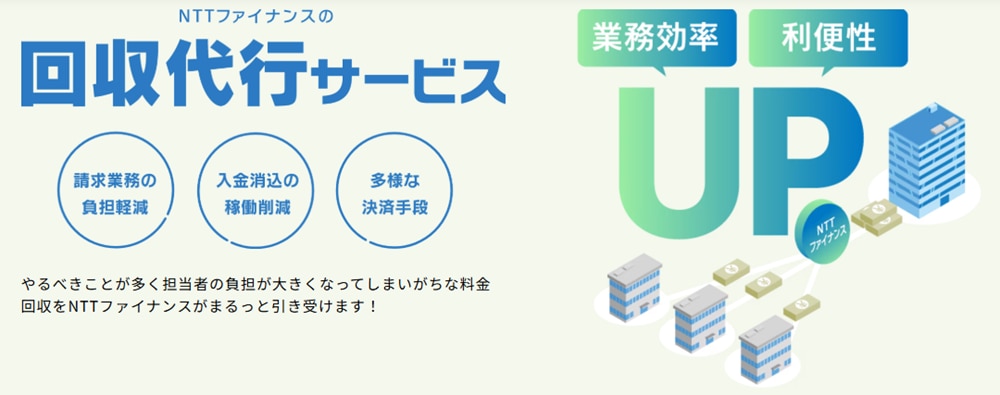
「回収代行サービス」は、請求情報をご準備いただくだけで、NTTファイナンスが代わりにエンドユーザーへ請求するサービスです。コンビニ決済では、紙の払込票を使って支払う「払込票方式」と、支払番号などを使って支払う「払込用番号方式」のどちらにも対応しています。 自社の運用スタイルや顧客のニーズに合わせて請求方法を選べるため、効率的な回収体制の構築を支援します。
払込票方式では、請求書・払込票の発行から送付までをNTTファイナンスが代行するため、これまで自社で実施していた払込票の作成・印刷・封入・郵送の作業が不要になります。その結果、作業時間の短縮につながり、空いた時間を顧客対応などのコア業務に充てやすくなります。

支払われた入金データについては、エンドユーザーごとに入金を判別し、消込まで自動反映されるのも「回収代行サービス」の特長です。入金状況はWeb上の管理画面からリアルタイムで確認できるため、入金明細と請求内容を1件ずつ照合する入金確認や、手作業の消込が不要になり請求・回収業務の負担軽減を支援します。
また、コンビニ払込票のバーコードをスマートフォンで読み取って支払うことも可能です。
専用アプリやインターネットバンキングを使うことで、コンビニに行かずに支払えるため、エンドユーザーの利便性が上がり、回収率の向上にもつながります。
さらに、エンドユーザーが選択できる決済手段が30種類以上と豊富なため、顧客満足度の向上が期待できる点もメリットです。多様な決済手段を一括で提供するとともに、請求業務にかかる負担を軽減し、担当者がよりコア業務に注力できる環境づくりに役立ちます。
【回収代行サービスが提供している決済手段の例】
※電話料金合算とは、NTTグループ各社の通信料金などと一緒に請求する支払方法です。 |
NTTグループならではの「電話料金合算」は、NTTグループ各社の通信料金などとまとめて請求できる支払方法です。エンドユーザーが新たに支払方法を登録する必要がないため、支払漏れや遅延の防止につながり、回収率の向上を支援します。
このようにエンドユーザーが支払いやすく、取りこぼしを抑えやすい仕組みをつくれるのが、「回収代行サービス」の強みです。
「回収代行サービス」の詳しい資料を手元に置いておきたい方は、下記のバナーをクリックのうえ資料をダウンロードしてご覧ください。
\ 「まずはコンビニ決済だけ利用したい」企業にもおすすめ! /
コンビニ決済に関してよくある3つの質問
最後に、コンビニ決済に関してよくある3つの質問に回答します。
Q1.ファミマ・セブン・ローソンでのコンビニ決済の支払手順は異なる?
はい、コンビニエンスストアによって支払手順は異なります。代表的な手順は、次のとおりです。(2026年8月時点)ただし、商品・サービスの購入先や利用サービスによって異なる場合があります。
- ファミリーマート:スマートフォンに表示したバーコードをレジで提示するか、案内された番号をマルチコピー機へ入力して申込券を発行し、レジで支払う
- セブン-イレブン:バーコード付きの払込票をレジで提示するか、案内された番号を伝えて支払う
- ローソン:店舗の端末「Loppi」に受付番号を入力し、発行された申込券をレジへ持参して支払う
事業者は、利用できる店舗名だけでなく、払込票を提示するのか、店頭端末を操作するのか、支払期限を過ぎた場合はどうするのかまで案内しましょう。
Q2.コンビニ決済とコンビニのタッチ決済は何が違う?
支払う対象と仕組みが異なります。
コンビニ決済は、商品・サービスの代金や利用料金を、払込票や支払番号などを使ってコンビニエンスストアで支払う方法です。
一方コンビニのタッチ決済は、コンビニエンスストアで購入した商品の代金を、対応するクレジットカードやスマートフォンなどを端末へかざして支払う方法です。名称は似ていますが、別のものと考えておきましょう。
Q3.コンビニ決済ができない理由は?
コンビニ決済ができない場合は、支払期限、支払番号、対応店舗、注文状況などに原因があると考えられます。主なケースは次のとおりです。
- 支払期限を過ぎている
- 支払番号や確認番号が正しくない
- 購入時に指定した店舗と異なる
- 利用したサービスが該当店舗に対応していない
- 注文した商品・サービスがコンビニ決済の対象外
- 利用上限額を超えている
- すでに支払済み、または注文が取り消されている など
原因がわからない場合は、コンビニエンスストアではなく、商品・サービスの購入先または決済サービスの窓口へ問い合わせることになるため、事業者は問い合わせ先も記載しておきましょう。
コンビニ決済は顧客の利便性と自社の負担をふまえて導入しよう
【本記事のまとめ】
|
コンビニ決済を導入するには、まず、対象となる顧客、請求件数、支払時期、払込票の発行・送付に対応できるかなど、自社の状況を整理しましょう。
そのうえで、自社で対応できそうな範囲や外部へ任せたい工程を明確にすると、必要なサービスを比較しやすくなります。
コンビニ決済の導入後は、顧客数や請求件数が増加すると未入金確認や入金管理の負担が大きくなっていくことも考えられます。
当サイトでは、成長企業が抱えやすい請求・回収業務の課題から、回収代行サービスのメリットや選定のポイントまでまとめた資料を無料で配布しています。請求・回収業務の体制を考える際の参考資料として、下記をクリックして資料をダウンロードし、お手元に置いてお役立てください。
\ 請求・回収業務の体制整備のヒントに! /