BtoB決済サービスとは?種類・選び方・費用・法規制の動向を解説
BtoB決済サービスとは、企業間取引の請求書発行や入金消込、催促などを代行・効率化するサービスの総称です。月末月初に集中しがちな請求・回収業務の負担を軽減できるほか、取引先が支払いやすい方法を用意することで未回収の防止にもつながります。
2024年11月の手形サイト60日以内規制や、2027年3月末の手形・小切手の交換廃止を受け、決済手段の見直しを迫られている企業も少なくありません。本記事では、BtoB決済サービスの仕組みやタイプ、費用相場、選び方、法規制動向を解説します。
BtoB決済サービスのなかでも、既存の取引先への定期請求が中心の場合は、請求から入金消込までを任せられるNTTファイナンスの「回収代行サービス」がおすすめです。毎月の入金を取引先ごとに判別し、消込まで自動反映されるうえ、30種類以上の決済手段のうち、取引先にあったものを1種類から導入できます。同サービスの詳細は、下記のバナーをクリックのうえダウンロードしてチェックしてみてください。
\ 継続請求・サブスクの回収を効率化!/
※本記事は2026年9月時点の情報をもとに作成しています。
目次[非表示]
- ・BtoB決済サービスとは?定義と主な4つの決済手段
- ・なぜ今BtoB決済サービスの見直しが必要なのか|相次ぐ法規制と商慣行の変化
- ・【目的別】BtoB決済サービス3タイプの特徴と主なメリット
- ・BtoB決済サービスの費用相場と料金モデル
- ・失敗しない「BtoB決済サービスの選び方」5つのポイント
- ・継続請求・サブスクリプションの回収ならNTTファイナンスの「回収代行サービス」がおすすめ
- ・BtoB決済サービスに関するよくある質問
- ・Q1.BtoB決済とBtoC決済の違いは何ですか?
- ・Q2.BtoB決済代行とはどのようなサービスですか?
- ・Q3.BtoB決済でよく使われる支払方法は何ですか?
- ・Q4.BtoB決済サービスの導入にかかる期間はどれくらいですか?
- ・自社の取引形態に合ったBtoB決済サービスで、業務効率化とキャッシュフロー健全化を図ろう
BtoB決済サービスとは?定義と主な4つの決済手段
BtoB決済サービスとは、企業間取引の請求・決済・入金消込・催促を代行するサービスの総称です。サービスによって、業務を代行するものと、決済機能をシステムとして提供するものがあります。
「売り手の請求業務の効率化」と、「買い手の支払いの利便性向上」の両立が期待できるのが特徴です。本章では、BtoB決済の基本フローと、実務で使われる代表的な決済手段を順番に解説します。
BtoB決済の特徴と基本フロー
BtoB決済では掛売り(後払い)で請求書払いを前提とする商慣行が主流です。この点がBtoCとの最大の違いともいえます。掛売りでは代金の回収が商品やサービスの提供後になるため、取引先の与信管理や未回収への備えが欠かせません。
こうした後払いのBtoB決済では、一般的に下記の流れで業務が発生し、どこまでを外部サービスに任せるかによって、適したタイプが変わります。
【BtoB決済の基本フロー】
請求データの作成→請求書の発行→決済の受付→入金消込→催促→債権回収 |
BtoB取引で使われる主な4つの決済手段
BtoB取引で使われる決済手段は、主に銀行振込・口座振替・法人クレジットカード・コンビニ払いなどです。支払う側の手続きや請求・入金管理の負担がそれぞれ異なります。
なお、商品・サービスの提供後に代金を受け取る「掛売り」は、取引条件のひとつです。掛売りの代金を銀行振込や口座振替で回収するなど、下記の決済手段と組み合わせて利用されます。
【BtoB取引で使われる主な決済手段】
決済手段 | 特徴 | 導入・運用上の注意点 | 活用場面の例 |
|---|---|---|---|
銀行振込 | 取引先が指定口座へ代金を振り込む | 支払忘れや振込金額の相違への対応が必要。手作業で管理する場合は入金確認・消込の負担が生じる | 請求書に基づく都度払い・月締め払い |
口座振替 | 取引先の口座から指定日に代金を自動で引き落とす | 事前の口座振替手続きが必要。残高不足などで引き落とせない場合は再請求が必要になる | 月額利用料・保守料などの継続請求 |
法人クレジットカード | 取引先が法人カードを使って支払う | 利用限度額や取引先の社内規程を確認する必要がある。決済手続きの完了と売り手への入金時期は異なる | オンラインでのサービス購入・利用料の支払い |
コンビニ払い(払込票) | 取引先が払込票を使ってコンビニで支払う | 支払期限までの手続きが必要。取扱金額の上限など、利用条件の確認が必要になる | 個人事業主などへの小口請求 |
決済手段を選ぶ際は、自社の管理負担だけでなく、取引先が利用しやすいかも確認しましょう。
例えば、継続請求では口座振替によって毎回の支払手続きを省けますが、残高不足による振替不能への対応は必要です。
また、決済手段を導入するだけで未回収リスクがなくなるわけではありません。未入金時の対応や、利用する決済サービスの保証の有無・適用条件も確認することが大切です。
なぜ今BtoB決済サービスの見直しが必要なのか|相次ぐ法規制と商慣行の変化
BtoB決済サービスの見直しは、単なる社内合理化の話ではありません。公正取引委員会(以下、公取委)や中小企業庁、経済産業省(以下、経産省)が主導する規制強化や商慣行の見直しにより、多くの企業が対応を迫られている課題です。BtoB決済に関わる主な法規制・商慣行の変化と、企業への影響は下表のとおりです。
【BtoB決済に関わる主な法規制・商慣行の変化】
法規制・商慣行 | 所管 | 適用時期 | 企業への影響(例) |
手形サイト60日以内規制 | 公取委/中小企業庁 | 2024年11月1日 | 60日を超える手形等の交付が指導の対象に |
約束手形の利用廃止 | 経産省/金融庁/全国銀行協会 | 2026年9月30日:多くの金融機関の最終振出期限 | 電子決済を含む代替手段への移行検討が必要 |
取適法(中小受託取引適正化法) | 公取委/中小企業庁 | 2026年1月1日 | 対象取引で手形払いが禁止。 |
改正電子帳簿保存法 | 国税庁 | 2024年1月 | 電子取引データを電子のまま保存する必要 |
インボイス制度 | 国税庁 | 2023年10月 | 適格請求書対応の請求インフラが必要 |
本章では、押さえておきたい3つの法規制・商慣行の変化を順番に解説します。
変化1.2024年11月開始「手形サイト60日以内」規制
公取委と中小企業庁は指導基準を見直し、2024年11月1日以降、サイトが60日を超える手形等の交付を指導の対象としました。
従来の指導基準は繊維業で90日、その他業種で120日でしたが、見直し後は業種を問わず一律60日です。対象となる手形等には、手形のほか電子記録債権や一括決済方式も含まれます。
さらに、2026年1月1日に施行された中小受託取引適正化法(以下、取適法)により、同日以降に発注される対象取引では手形による支払いが禁止されました。電子記録債権や一括決済方式についても、支払期日までに代金満額を現金で受け取れないものは原則として認められません。
長期の支払猶予を前提とした従来の慣行は通用しなくなりつつあり、期日どおりに確実に決済できる体制づくりが求められています。
参考:手形等のサイトの短縮について|公正取引委員会
参考:中小受託取引適正化法(取適法)関係|公正取引委員会
回収サイトについての詳細は、下記の記事もご覧ください。
変化2.2026年以降進む約束手形の利用廃止と決済の電子化
政府の方針を受け、全国銀行協会は紙の手形・小切手を銀行間で交換する「電子交換所」について、2026年度末までに手形・小切手の交換枚数をゼロにする目標を掲げています。そのうえで、電子交換所での交換を2027年3月31日で廃止することを決定しました。
交換廃止後も手形・小切手の使用がただちに禁止されるわけではありませんが、すでに多くの金融機関が手形・小切手の最終振出期限を2026年9月30日に設定しており、それ以降に振り出されたものは原則として当座勘定から支払えません。
紙の手形を使い続けることが難しくなるため、企業には口座振替や銀行振込、BtoB決済サービスといった代替手段への切り替えが必要です。移行準備を先送りにするほど、既存の請求・回収オペレーションの再設計負荷が大きくなります。
参考:電子交換所の交換廃止時期の決定および手形・小切手交換廃止時期の明確化について|全国銀行協会
参考:電子交換所|全国銀行協会
参考:約束手形の利用廃止を踏まえたサプライチェーン全体での支払の適正化について|経済産業省
変化3.取適法・電帳法・インボイス制度への対応
取適法では、給付を受領した日から60日以内に支払期日を定めるのが義務です。この期間を超えて支払わなかった場合、60日を経過した日以降に年14.6%の遅延利息が発生します。
税務面では、改正電子帳簿保存法により、2024年1月から電子でやり取りした請求書などのデータ(電子取引データ)を、要件に沿って電子のまま保存する必要があります。2023年10月1日に始まったインボイス制度では、適格請求書の交付・保存への対応も欠かせません。
こうした制度に沿った請求・決済の仕組みを整えることが、企業にとって急務となっています。
【目的別】BtoB決済サービス3タイプの特徴と主なメリット
BtoB決済サービスにはさまざまな形態があります。本記事では、主な機能と利用目的の違いから、下記の3タイプに分けて紹介します。
担う業務範囲や費用構造、未回収リスクへのアプローチが異なるため、全体像の把握が重要です。
タイプ1.業務代行型(掛け払い保証型)
業務代行型は、取引先の与信審査から請求・回収・催促・貸倒保証までを一括で代行するタイプです。
【業務代行型の主なメリット】
|
新規取引が多く、取引先ごとの与信判断や未払いリスクへの対応に課題を感じている企業に向いています。
費用は決済手数料1.0〜3.5%に加え、月額固定費や請求書発行費が発生するのが一般的です。
タイプ2.システム提供型(決済ゲートウェイ)
システム提供型は、カード・口座振替・バーチャル口座など、複数の決済手段をシステム経由で受け付けるタイプです。
【システム提供型の主なメリット】
|
自社で決済機能を個別に開発・接続する手間を減らしたい企業に向いています。なかでも、BtoB ECサイトやSaaSなど、オンライン上で決済機能を提供するビジネスに適しています。
費用は初期費用と月額費用に、カード決済手数料や処理料が加算される料金体系が中心です。システム提供型には、原則として売掛保証はありません。
タイプ3.集金・回収特化型(回収代行サービス)
集金・回収特化型は、請求データの取込から請求、複数の決済手段による回収、入金消込、未納時の再請求までを支援するタイプです。
【集金・回収特化型の主なメリット】
|
既存の取引先に対する定期的な請求業務を効率化しながら、未払いへの対応負担も抑えたい企業に向いています。定期請求やサブスクリプション、月額保守料などの継続取引に適しています。一般的に費用は、請求件数に応じた従量課金が中心で、決済金額に対する料率課金は小さいか、かからない料金体系が多い傾向です。
3タイプは担う業務範囲が異なるため、費用水準にも差が出ます。貸倒保証まで含む業務代行型がもっとも高く、決済機能の提供が中心のシステム提供型、件数従量が中心の集金・回収特化型の順に下がる傾向です。
ただし、集金・回収特化型は請求件数に応じて費用が決まるため、1件あたりの取引金額が小さく件数が多い場合は割高になることもあります。取引単価と件数の組み合わせで逆転しうる点には注意しましょう。
【3タイプの横断比較イメージ】
比較項目 | 業務代行型(掛け払い保証) | システム提供型(決済ゲートウェイ) | 集金・回収特化型(回収代行) |
|---|---|---|---|
主たる代行範囲 | 与信〜請求〜回収〜催促〜貸倒保証 | 決済受付・データ中継・売上集約 | 自動請求〜マルチ決済回収〜自動消込〜再請求 |
対応決済手段 | 銀行振込/口座振替/コンビニ払い | カード/口座振替/バーチャル口座等 | 口座振替/電話料金合算/払込票/クレジットカード等 |
未回収への対応 | 代行会社が保証(貸倒リスクを軽減) | カード与信枠内のみ担保(保証なし) | 構造的に未回収を抑止する回収スキーム |
主な費用構造 | 決済手数料1.0〜3.5%+月額+発行費 | 初期+月額+カード手数料2.2%〜等 | 件数従量が中心/利用月のみ課金のプランもある |
適合する取引形態 | 新規開拓中心・スポット取引・小口 | BtoB EC・SaaS・商談後即時決済 | 定期請求・サブスク・既存取引継続 |
※上記は一般的な傾向であり、実際の対応範囲や料金体系はサービスによって異なります。
なお、自社がどのタイプに当てはまるかは、取引の性質からおおよそ判断できます。下記を目安にご確認ください。
【自社の状況別早見表】
自社の状況 | 適したタイプ |
新規取引が多く、取引先ごとの与信判断や貸倒リスクに不安がある | 業務代行型(掛け払い保証型) |
BtoB ECやSaaSなど、オンライン上で複数の決済手段を提供したい | システム提供型(決済ゲートウェイ) |
既存取引先への定期請求・サブスク・月額保守料が中心 | 集金・回収特化型(回収代行サービス) |
請求件数が多く、1件あたりの単価も大きい | 集金・回収特化型(件数従量のため料率課金より抑えやすい) |
取引先の稟議規程で使える決済手段が限られている | システム提供型または集金・回収特化型 |
複数に当てはまる場合は、もっとも工数を取られている業務を基準に選ぶと判断しやすくなります。
BtoB決済サービスの費用相場と料金モデル
本章では、コスト構成要素と月間回収金額別のTCO試算、手数料負担の考え方を順番に整理します。
BtoB決済サービスの年間コストは、料金モデルによって大きく変わります。「月額無料」の文言だけで判断せず、月間回収金額と件数に応じたTCOで比較しましょう。
主なコスト構成要素と相場感
BtoB決済サービスにかかる主な費用は、下記の5項目です。項目ごとの相場感は、代行会社や契約条件によって幅があります。
特に決済手数料は取引総額と件数のバランスによって、年間の負担額が大きく変動します。
費用項目 | 概要と相場の目安 |
初期導入費用 | 契約時の設定・審査費用。無料〜5万円程度が目安 |
月額基本料 | システム維持費。無料〜3万円程度/利用月のみ発生するプランもある |
決済手数料 | 料率型:決済金額の1.0〜3.5%/件数従量型:100〜300円程度/件が目安 |
請求書発行・送付費 | 紙請求書1通あたり100〜200円程度/ペーパーレスなら不要 |
振込事務手数料 | 回収金を事業者口座へ振り込む費用。1回あたり500円程度が目安 |
※上記はあくまで一般的な目安であり、代行会社・契約条件・請求件数によって変動します。正確な費用は必ず各サービスの見積もりでご確認ください。
月間回収金額別のTCO試算|料率課金型/月額複合型/件数従量型
料金モデルごとの年間コスト差を可視化するため、月間回収金額別に3モデルで試算してみました。月間回収金額100万円、500万円、2,000万円、5,000万円の4パターンで比較します。
月間回収金額 | 料率課金型 (3.0%/月額0円) | 月額複合型 (1.0%+月額3万円) | 件数従量型 (月額5,000円+1件あたり140円) |
100万円(50件) | 月30,000円/年36万円 | 月40,000円/年48万円 | 月12,000円/年14.4万円 |
500万円(200件) | 月150,000円/年180万円 | 月80,000円/年96万円 | 月33,000円/年39.6万円 |
2,000万円(500件) | 月600,000円/年720万円 | 月230,000円/年276万円 | 月75,000円/年90万円 |
5,000万円(1,000件) | 月1,500,000円/年1,800万円 | 月530,000円/年636万円 | 月145,000円/年174万円 |
※上記はモデル前提での試算であり、実際の料金は各サービスの見積もりでご確認ください。
※件数従量型は、取引金額ではなく請求件数に応じて費用が決まる料金モデルです。本記事では、月額基本料5,000円に加え、1件あたり140円を課金するモデルケースとして試算しています。
料率課金型は回収金額に比例して手数料が増え、本試算では月間回収金額2,000万円で年間720万円に達します。
一方、件数従量型は取引金額にかかわらず件数ベースで課金される仕組みです。大口・高額決済が中心の企業ほど、件数従量型のほうが年間コストを抑えやすい構造といえます。
手数料は事業者負担/取引先負担どちらにするか
「手数料を事業者と取引先のどちらが負担するか」を選べるサービスが一般的です。事業者負担にすれば取引先の支払ハードルが下がり、成約率の向上が期待できます。
ただし、1件あたりの粗利益は手数料分だけ減少する点に注意が必要です。
取引先負担にすると粗利益は維持できる反面、稟議規程で利用されない可能性もあります。粗利益率と取引先の受容性の両面から判断しましょう。
※手数料の負担者は、決済手段やサービス、取引条件によって異なります。自社負担・取引先負担の可否については、利用するサービスの規約や対象取引の法規制を確認しましょう。
出典:取適法ポイントリーフレット(委託事業者向け)|公正取引委員会
料金モデルによるコストの差は、実際の請求件数や業務量によって変わります。また、入金確認や消込、未回収対応にかかる工数や人件費も、見落とせないコストです。
当サイトでは、請求件数別に回収代行サービス導入による削減効果を試算した資料を無料で配布しています。自社の規模に近いケースをチェックしたい方は、下記のバナーをクリックのうえ資料をダウンロードしてご覧ください。
\ 消込や未回収対応の「隠れ工数」も見える化! /
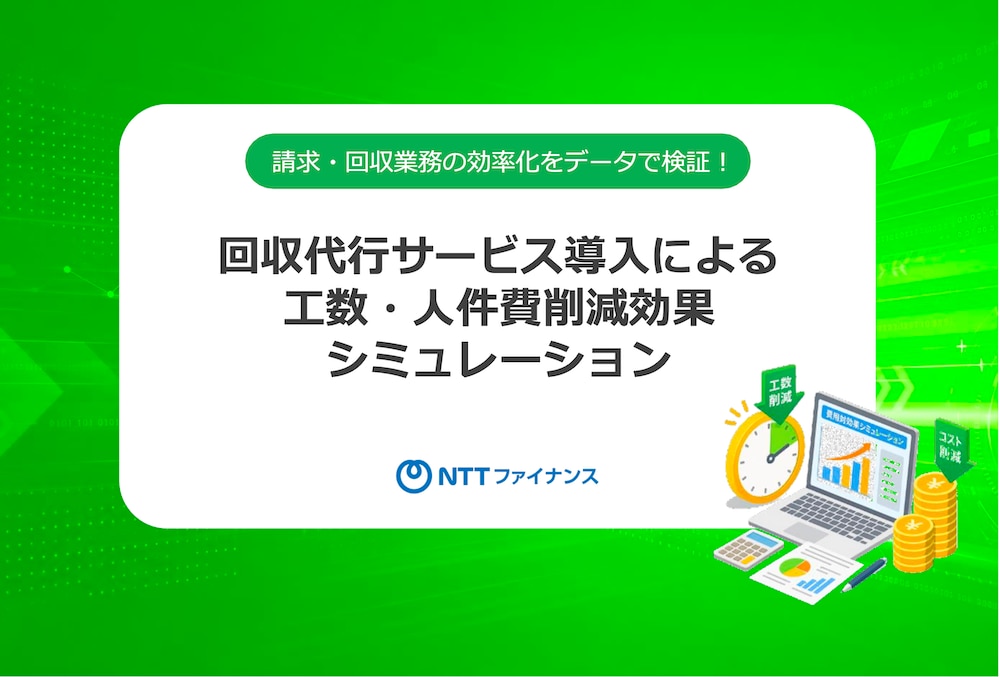 ▲無料でダウンロードできます!
失敗しない「BtoB決済サービスの選び方」5つのポイント
売り手側の都合だけで取引先の社内規程や経理フローに合わない決済手段を導入すると、利用を断られたり、運用が定着しなかったりするおそれがあります。
本章では、押さえておきたい選び方5つのポイントを順番に解説します。
BtoB決済サービスの選定では、機能一覧を並べて比較するだけでなく、自社の取引形態と取引先の受容性から評価軸を設計することが重要です。
選び方1.取引先の決済受容性
取引先の稟議プロセスや社内規程で、使える決済手段が制限されているケースは少なくありません。なかには、法人カードの利用を禁止し、請求書払い・口座振替のみを認める規程を持つ企業もあります。
取引先が使いたい決済手段を用意していないと、成約に至らないリスクがある点を把握しておきましょう。
選び方2.総所有コスト(TCO)の試算精度
「月額無料」という文言だけで判断せず、月間回収金額・件数に応じた年間コストで比較しましょう。
料率課金型は回収金額が伸びるほど手数料負担が肥大化するため、成長を見据えた試算が重要です。詳しくは月間回収金額別のTCO試算をご参照ください。
選び方3.未回収対策の費用対効果
未回収への備え方は、大きく2つに分かれます。
1つは保証型でリスクを外部に移転する方法です。貸倒が発生しても保証条件の範囲内で代行会社が保証するため、新規取引が多い企業に向いています。ただし保証料は全取引にかかるため、取引先が安定しているほど費用対効果は下がります。
もう1つは回収スキームで未回収を起こりにくくする方法です。口座振替や電話料金合算など取引先が普段使っている支払方法を選べるようにすれば、支払忘れ自体の軽減につながります。取引先の入れ替わりが少なく継続請求が中心なら、こちらのほうが粗利益を圧迫しにくくなります。
すべての取引に一律で保証をかけるのではなく、自社の取引構成に合わせてどちらに重心を置くかを決めましょう。
選び方4.入金消込の自動化とシステム連携
入金状況を自動で確認でき、消込まで自動で反映されるかを、チェックしましょう。
既存の会計ソフトや販売管理システムとCSV連携できるかも重要な判断軸です。連携が弱いと消込作業が手作業で残り、経理工数の削減効果を十分に得られないので注意しましょう。
選び方5.導入スピードと契約の柔軟性
決済システムを自社開発すると要件定義から数ヵ月〜半年以上かかることもありますが、既製の決済サービスなら開発が不要なぶん、短期間で移行できます。導入までにどの程度の期間がかかるかを選定時に必ず確認しましょう。
月額基本料が「利用月のみ発生」するプランがあるかなど、契約形態の柔軟性も重要な判断軸です。請求件数の増減に対応できる料金体系かどうかを、契約前に確認しておくと安心できます。
料金体系や契約条件はサービスによって異なります。BtoB向けを含む各社の費用や対応決済手段を具体的に比べたい方は、下記の記事もあわせてご覧ください。
継続請求・サブスクリプションの回収ならNTTファイナンスの「回収代行サービス」がおすすめ
NTTファイナンスの回収代行サービスは、前述の3タイプのうち「タイプ2.システム提供型」と「タイプ3.集金・回収特化型」の性格をあわせ持つサービスです。
選び方の5つのポイントに照らすと、次の3点が特長です。
選び方 | 特長 |
選び方1.取引先の決済受容性 | 口座振替や電話料金合算など30種類以上の決済手段に対応し、取引先の社内規程に合わせた支払方法を提供 |
選び方3.未回収対策 | 支払いやすい手段の提供と事前案内書の発行で、未納の発生自体を抑えやすい設計 |
選び方4.入金消込の自動化 | エンドユーザーごとに入金を判別し、消込まで自動反映される |
複数の決済手段をシステム経由で提供しながら、請求から回収、入金消込までを一括で代行します。必要な決済手段を1種類から導入できるため、取引先に合わせて無理なく始められます。
加えて法人や個人事業主など請求先の属性を問わず対応できる点もメリットです。定期請求やサブスクリプション、月額保守料などの継続取引を効率化したい企業に向いています。
エンドユーザーが選択できる支払方法は次のとおりです。
【回収代行サービスが提供している決済手段の例】
※電話料金合算とは、NTTグループ各社の通信料金などと一緒に請求するお支払方法です。 |
多様な決済手段を一括で提供するとともに、請求・回収から消込までをワンストップで代行することで、事業者側の業務負担の軽減が期待できます。
なかでも、「電話料金合算」はNTTファイナンスオリジナルの支払方法です。NTTグループ各社の通信料金などと一緒に請求することにより、加盟店さまに代わって料金を回収します。
また、口座振替前の事前案内書の発行にも対応しており、エンドユーザーへの事前通知を自動化することで、問い合わせ対応の軽減や、支払いに関するトラブルの抑止に役立ちます。
回収代行サービスの詳細を知りたい方は、下記のバナーからダウンロードできる資料をご覧ください。
\ 継続請求・サブスクの回収を効率化!/
BtoB決済サービスに関するよくある質問
BtoB決済サービスに関するよくある質問をまとめました。
気になるものからぜひご覧ください。
Q1.BtoB決済とBtoC決済の違いは何ですか?
掛売り(後払い)と請求書払いが主流である点が、BtoC決済との大きな違いです。そのため、取引先の与信管理や未回収リスクへの対応が必要になります。
決済金額が高額になりやすく、取引先の稟議に合わせた支払方法の用意も求められます。
Q2.BtoB決済代行とはどのようなサービスですか?
BtoB決済代行は、企業間取引の請求書発行・決済受付・入金消込・催促などを代行するサービスの総称です。
業務範囲によって、主に業務代行型、システム提供型、集金・回収特化型の3タイプに分かれます。自社の取引形態に応じて、適したタイプを選ぶことが重要です。
Q3.BtoB決済でよく使われる支払方法は何ですか?
BtoB決済で使われる主な支払方法は、下記の4つです。
【BtoB決済で使われる主な支払方法】
|
継続取引では口座振替、新規取引では銀行振込(請求書払い)といったように、取引形態によって使い分けられます。
Q4.BtoB決済サービスの導入にかかる期間はどれくらいですか?
サービスや連携範囲によりますが、相談から実稼働まで一般的に2〜3ヵ月程度を見込んでおくと安心です。
自社での開発が不要なクラウド型であれば、より短期間で導入できるケースもあります。
自社の取引形態に合ったBtoB決済サービスで、業務効率化とキャッシュフロー健全化を図ろう
【本記事のまとめ】
|
BtoB決済サービスは、業務代行型、システム提供型、集金・回収特化型の3タイプに大きく分けられます。担う業務範囲と費用構造が異なるため、自社の取引形態に合うものを選ぶことが重要です。
この記事を参考に、業務効率化・キャッシュフローの健全化が叶うサービスを選びましょう。
なお、下記のバナーから、NTTファイナンスが提供する「回収代行サービス」の導入事例をまとめた資料をダウンロードできます。自社での導入効果をイメージしたい方は、お気軽にダウンロードしてみてください。
\ 自社での導入効果をイメージできる! /